国内某头部股份制银行:如何用企业微信盘活百万沉睡“无管户”?
过去,银行服务客户高度依赖管户经理的有限人力维护,资产50万以上的客户才有专属客户经理。而对于5万到50万之间的海量“无管户”而言,他们既享受不到银行的专属服务,也难以被挖掘出更多业务价值。
那么如何唤醒这部分沉睡客户资产,挖掘更多业务增长可能?
国内某头部股份制银行基于企业微信,和微盛一起给出了答案。
传统银行对中长尾客户的经营方式长期面临两大难题:
一方面,一对一客户经理模式能够提供高质量服务,但覆盖成本较高,难以规模化服务大量中长尾客户;
另一方面,批量群发短信或外呼覆盖范围广,却容易引起客户反感,转化率极低。
想要破解这个困局,本质上还是要解决三个核心问题:
谁来经营这些无管户?
如何将经营过程标准化?
如何通过沟通内容识别客户价值?
国内某头部股份制银行将分行作为试点,组建直营团队,并联合微盛,将企业微信作为技术底座,结合微盛AI·企微管家,针对无管户的触达、运营、管理等环节搭建了标准化的企微客户经营体系。
在体系搭建初期,项目组重点做了三件事:
统一获客动作,建立客户精准分流体系。首先通过梳理全渠道引流入口,无论是人工外呼、AI外呼、厅堂到访,还是进企外拓,都统一使用微盛AI·企微管家的「员工活码」功能完成客户承接。
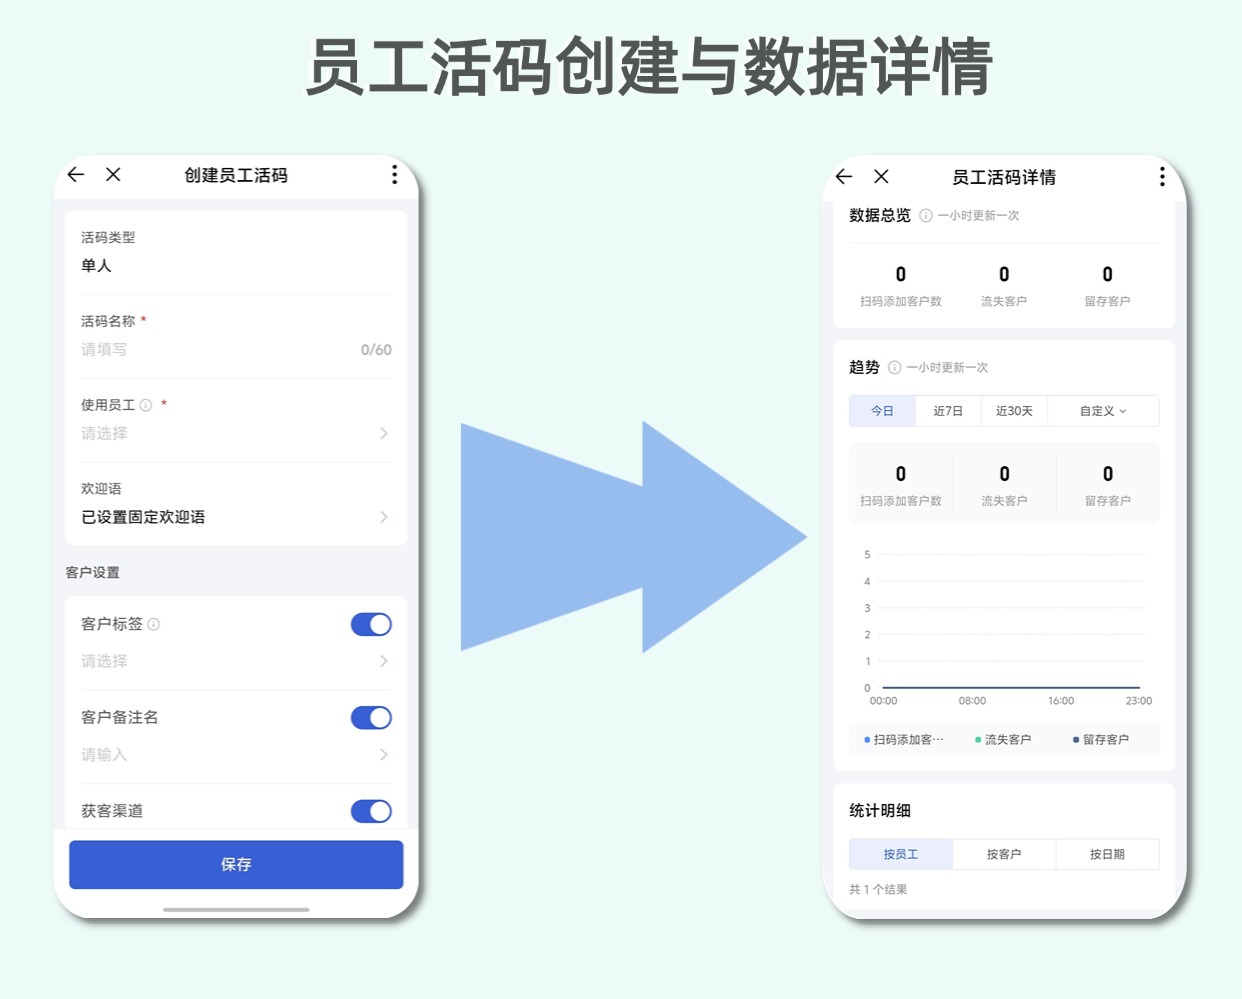
客户扫码添加企业微信后,系统根据客户资产层级自动完成分流。通过“一码通”机制,实现客户资源精准匹配,避免过去客户随机添加、后续无人持续经营的问题。
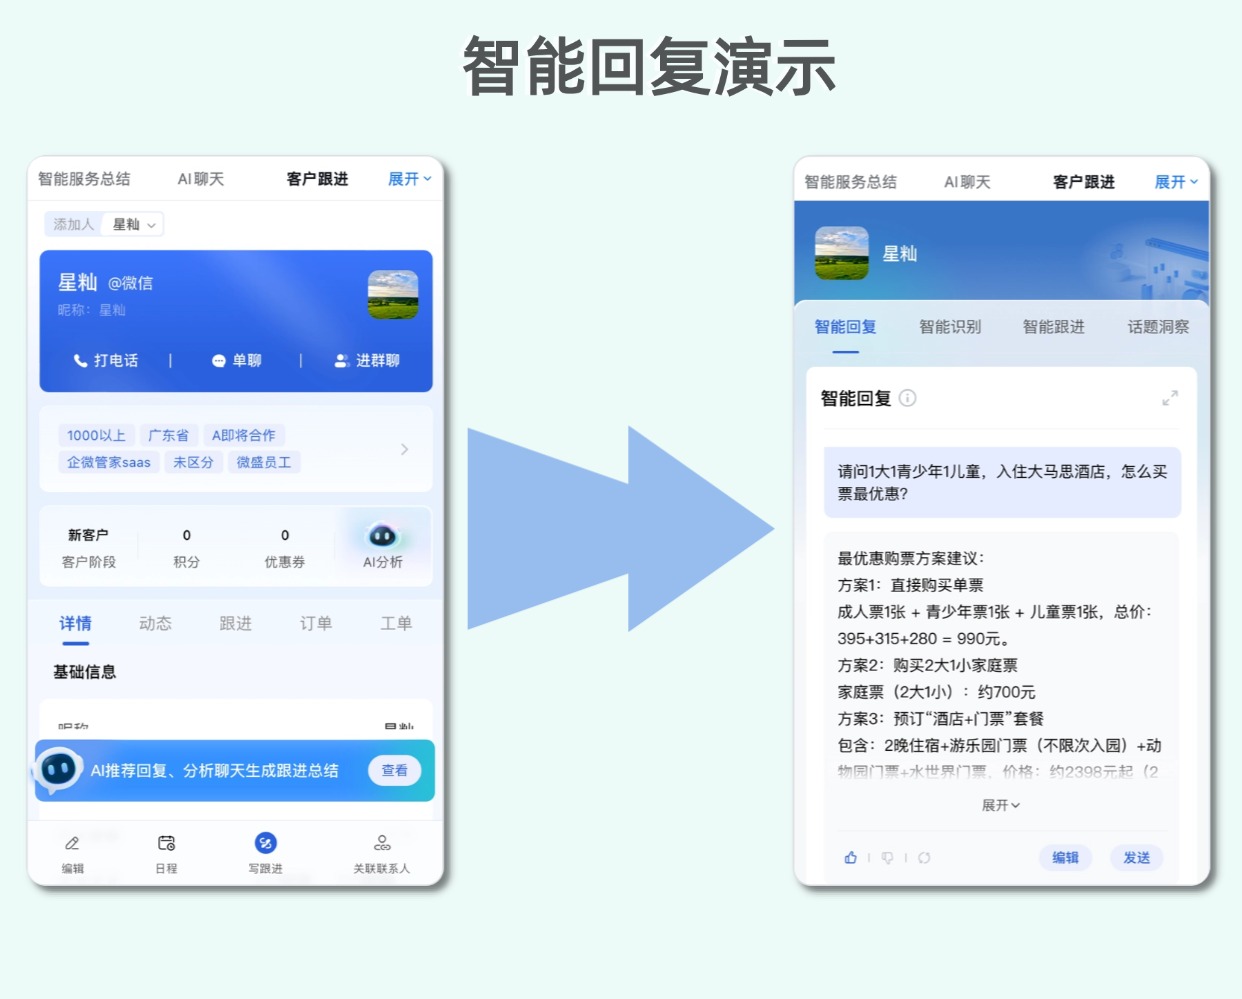
建立话术标准,助力员工提升服务水平。针对银行客户沟通场景复杂的问题,在微盛AI·企微管家「智能回复」后台内,搭建了多个外呼话术库。当直营经理与客户沟通时,企业微信的侧边栏会自动根据多轮对话上下文推荐高转化率的回复话术,让新人也能快速上手,沟通质量稳定在“老员工水准”。
会话内容驱动运营,让客户经营过程可追踪、可优化。过去,银行客户经营更多依赖结果指标,而缺少过程管理。现在,通过微盛AI·企微管家的「AI客户洞察」功能,实时查看客户添加、认证、互动、触达等关键运营指标,并结合标准化复盘机制持续优化运营动作。
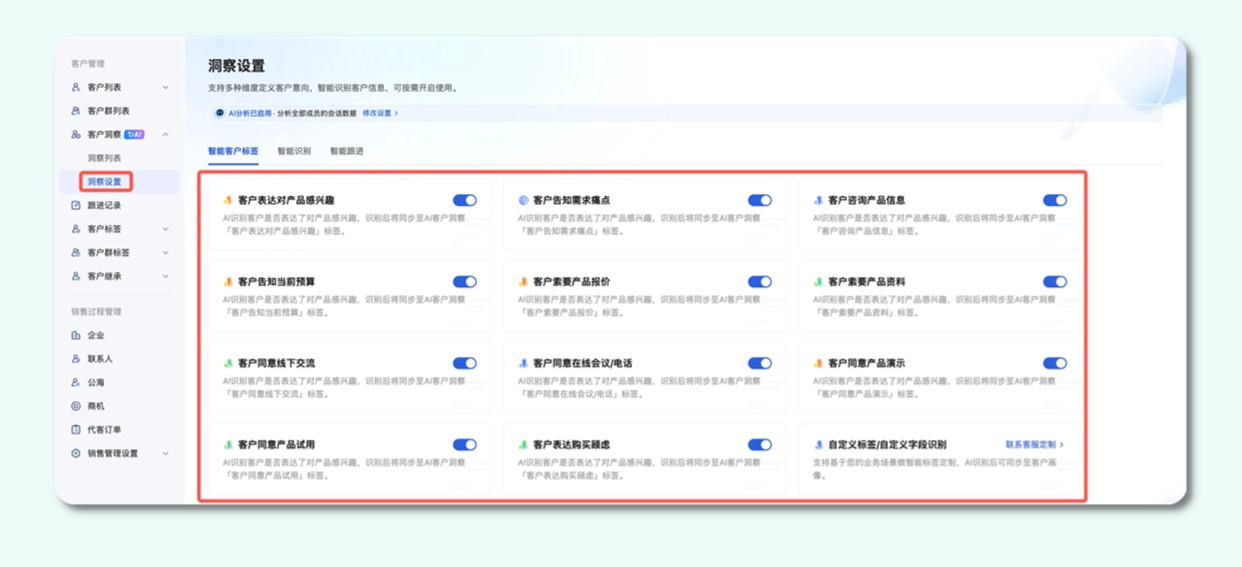
通过运营结果反馈,优秀案例能够快速复制,一线团队也能够持续优化客户经营方法。试点期间,该银行外呼添客率实现显著提升。
过去,银行一线员工的流动率高、专业能力参差不齐、客户沟通效率不足一直是困扰管理者的难题。
新入职的直营经理往往需要较长的学习期才能独当一面。而微盛的AI能力则大幅压缩了这一周期。
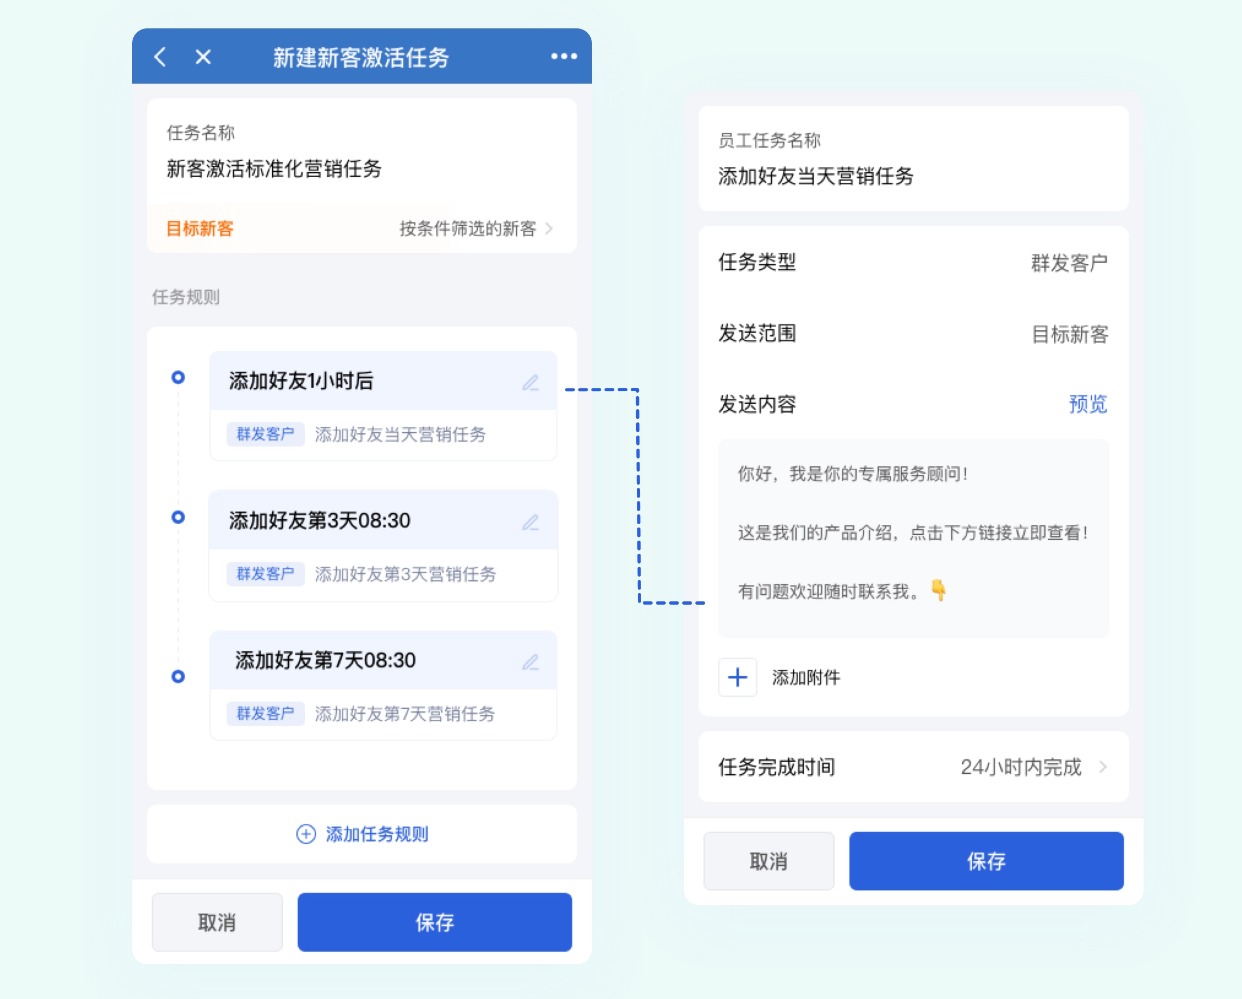
例如,借助微盛AI·企微管家的「标准化营销任务」,银行将沉淀的专家经验转化为可执行的SOP:新客添加后的多个关键节点,系统会自动向直营经理推送对应的触达任务——从基础认证到产品转化的一系列标准化动作,每一步都有清晰的动作指引和配套话术素材。
中长尾客户经营的最大价值,不仅在于激活其自身的资产潜力,更在于为银行的管户体系持续输送“可深度经营”的客户资产。
通过微盛AI·企微管家的「AI客户画像」与银行CRM系统的深度集成,直营团队能够清晰识别每一位客户的资产变动趋势与商机信号。
当直营经理孵化的客户资产达到一定数量,或者表现出明确的大额理财、私行产品需求时,系统会自动触发商机上送任务,将客户完整的沟通过程、偏好标签一并移交至管户团队,由专业客户经理进行深度服务。
与此同时,管户经理名下的沉默客户,也会通过客户下送机制流转至直营团队重新激活。双向通道的打通,让“直营做广度覆盖与基础培育,管户做深度服务与价值挖掘”的分工格局真正成为现实。
项目最宝贵的产出,不止是数字上的增长,更是一套能够被全行复制的标准化经营流程。
在项目试点期间,微盛团队与该银行项目组共同沉淀了团队组建方式、人员选拔标准、标准化管理机制与考核机制、操作指引、重点客群策略模板、人设打造方法论、数据指标评估体系等完整模块。
数千条一线高频问答被整理为FAQ文档,经过验证的话术、素材、活动方案被归入话术库、产品库、策略库三库合一的内容体系,形成“策略定方向→产品做支撑→话术促执行”的运营闭环。
如今,这套“标准化企微客户经营体系”正在向更多分行推广,成为股份制银行零售转型的一条可复制路径。
当企业微信成为银行连接客户的服务入口,当AI能力成为一线员工的智能助手,银行业的零售经营,正在从“人海战术”走向“AI增强”的新阶段。
未来,微盛将加深与各银行的合作,持续助力银行一线员工做好业务,用好企业微信这一连接器,对内优化直营团队的组织协同与考核管理,对外深化银行重点客群的精细化运营,以数智化驱动零售客户经营新范式,为中国银行业的零售转型与增长注入新活力。