从“被动等待”到“主动经营”,这家头部汽车金融品牌做对了什么?
车一提走,客户就“失联”了——这是汽车金融行业最贵的隐形损失。获客从来不是问题:大品牌自带流量,走进 4S 店的客户天然就有融资需求。真正的问题发生在提车之后——贷款还完了,金融服务还能触达他几次?
更贵的浪费藏在流程里。线索下发经销商后,总部看不到跟进时效;坐席查一次贷款进度,要在 DMS、CRM、审批系统之间来回切换;服务质量好坏,只能靠投诉“反向感知”。客户没有流失,却被搁置在多个系统的缝隙里。
2023 年起,该品牌联合旗下融资租赁公司,与微盛AI·企微管家以“多租户私有化+定制化开发”模式展开合作,围绕“引流—识别—服务—转化—评估”全流程,搭建了一条数字化运营链路。
过去,客户添加企微要手动搜索手机号或扫码,页面跳转、输入识别,流程不算复杂,但“多一步,就少一批”。微盛AI·企微管家的解法很简单:把“搜索添加”变成“点击添加”。
客户通过短信、公众号、App 推送等渠道收到【活码短链】,点击即可一键添加企微好友,系统自动推送欢迎语、自动打标签——添加即分类、添加即服务。
线下应用效果立竿见影:添加转化率较传统方式提升 30%,活码添加占比从 20% 反转到 80%,坐席从“找人加”变成“等人加”。触达场景同步扩展:App 推送、公众号菜单、活动短信、4S 店物料——每一个客户接触点,都成了添加企微的入口。
汽车金融坐席的日常是:客户问贷款进度,切一个系统;问合同状态,再切一个。几个来回,客户在等,坐席在切。
微盛AI·企微管家的解法:基于客户手机号关联后台业务系统。客户一开口,侧边栏自动加载完整画像——合同信息、贷款进度、购车详情,秒级呈现,无需手动查询。技术路径很直接:好友备注手机号 → 自动匹配后台系统 → 展示关联订单与流程节点。
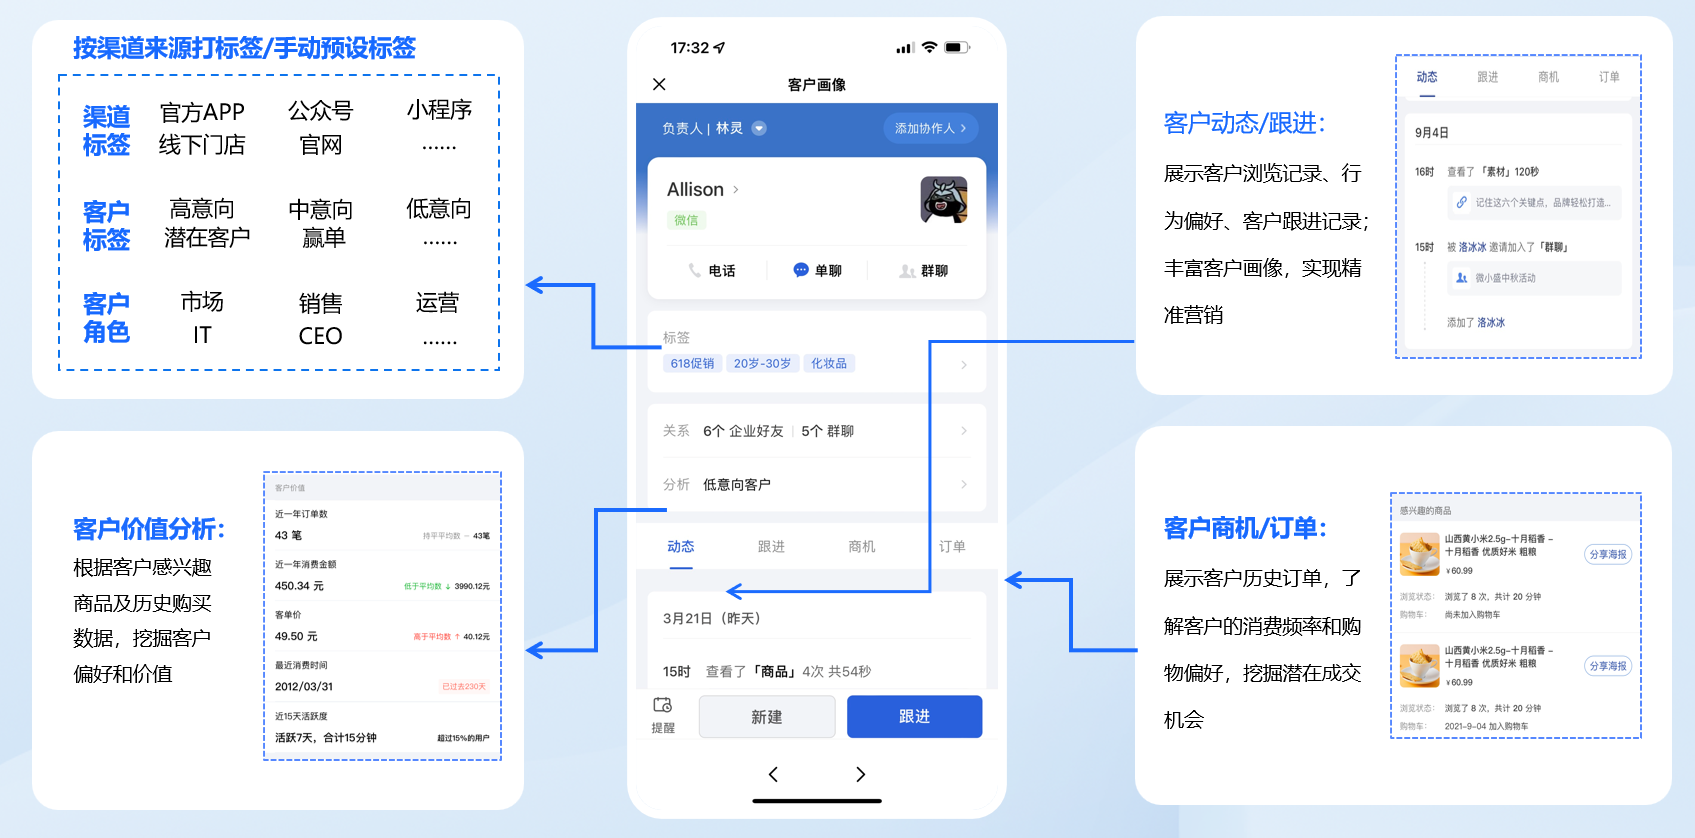
坐席的回应,从“等我去查一下”变成“我看到您的申请已审批到 XX 环节”。不需要坐席记忆、背诵客户信息,信息直接推到他们最熟悉的聊天窗口里,对话不再卡壳。
这是本案例里业务价值最直观的场景。服务过程中,坐席经常发现客户的潜在需求——还完车贷的想换车,咨询贷款的看上了高配——但“聊天里产生的商机”,过去没有正式的流转通道。口头转达靠记性,CRM 手动录入靠耐心,大量机会就这样沉没在聊天记录里。
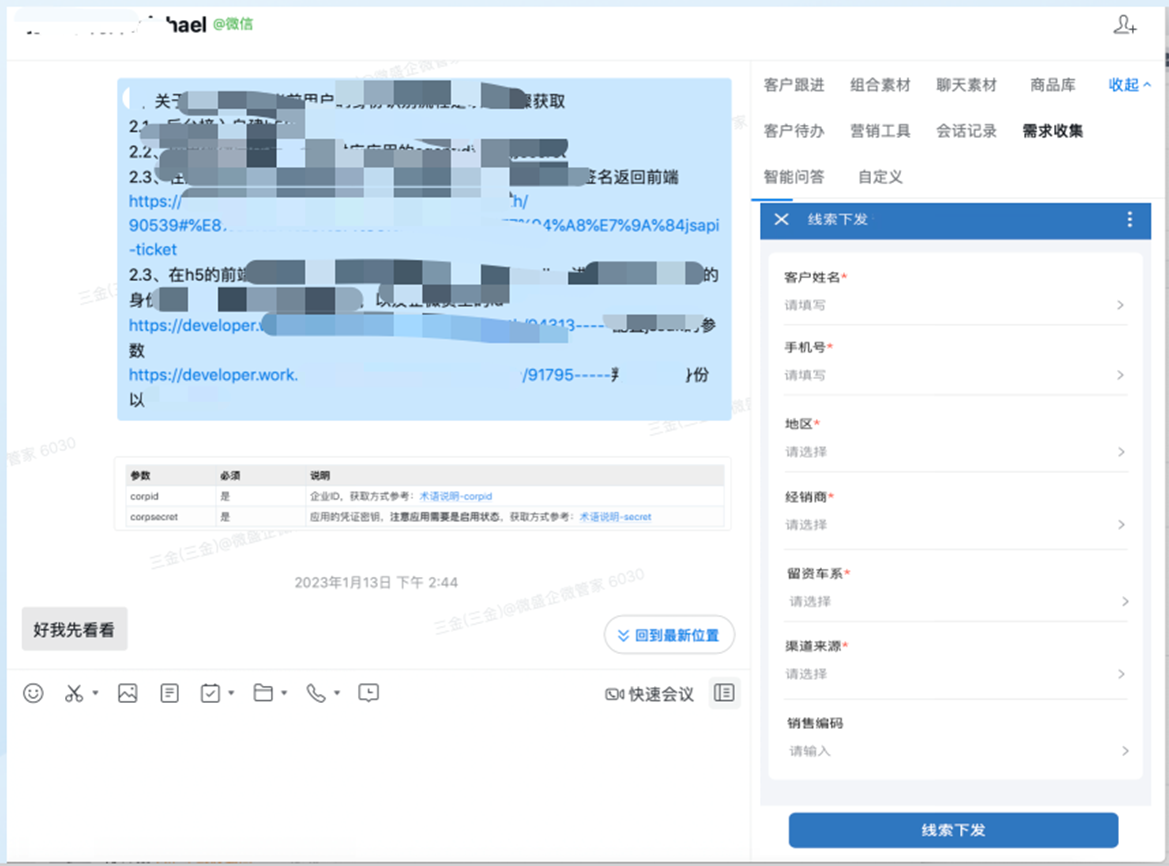
微盛AI·企微管家的方案:在企微侧边栏嵌入“线索提交”入口。坐席发现商机,一键点击、填写提交,客户字段自动抓取填充。线索实时流入品牌 CRM,自动生成商机记录并完成派发——从“客户有需求”到“系统有记录”再到“销售有工单”,零延迟。
对一线坐席来说,整个操作只是聊天窗口里的几次点击。商机不再依赖个人记性和主动性,系统保证每一条线索都被追踪、被派发、被跟进。
品牌最怕的不是个别投诉,而是服务质量长期“看不见”。品牌方数百家经销商、数千名坐席,传统管理只能靠投诉率、抽查这些事后指标——投诉只是冰山浮出水面的那一角,问题发生时,管理层往往是最后一个知道的。
微盛AI·企微管家搭了两条质量监控线。
第一条:回复时效监控。自动追踪“首次回复时长”和“日均回复时长”,按员工、部门、公司三级汇总,超标预警。哪家经销商响应慢、哪个时段需要补人,决策者一目了然。
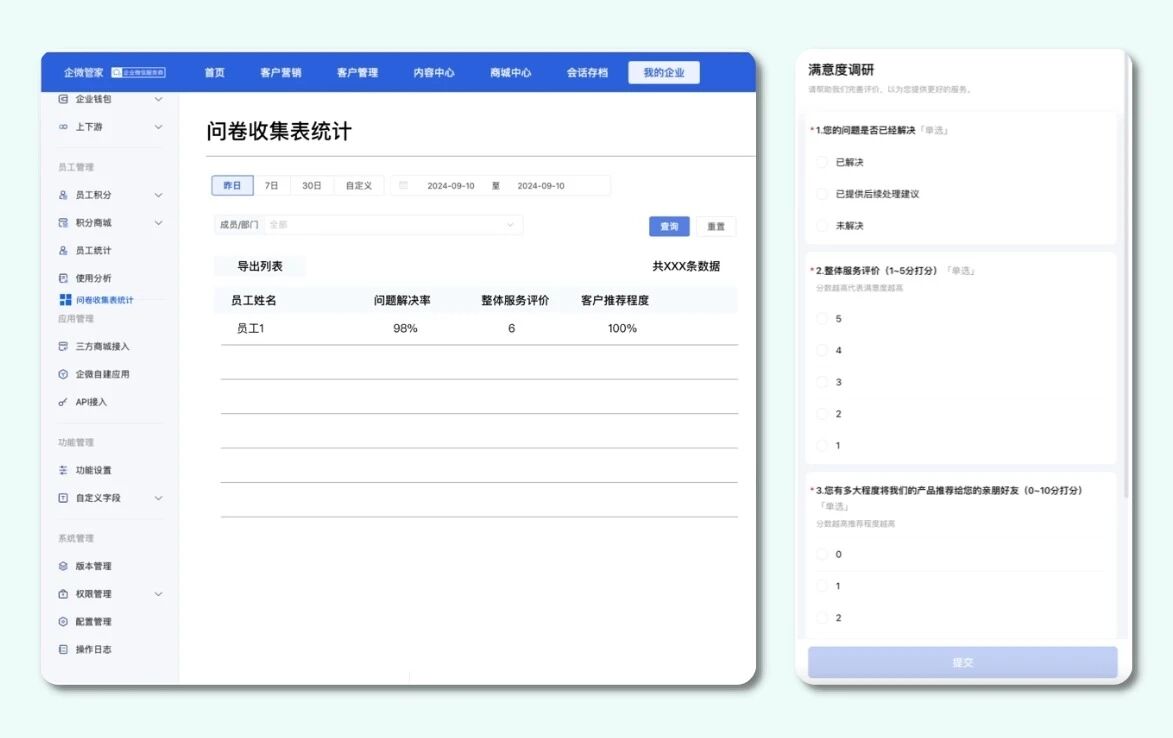
第二条:满意度闭环。每次服务结束,系统自动派发问卷,按沟通态度、解决效率、专业程度加权计算评分。管理者第一次拥有了全量覆盖、即时反馈、精确到人的服务质量数据。
品牌方与微盛的合作,没有开发新 App,没有推广新平台,所有改变都发生在坐席每天使用的企业微信聊天窗口里。活码短链让添加从两步变一步,客户画像让查询从跨系统变成一个侧边栏,线索提交让商机流转从层层转达变成一键派发——每一次改变,都在做减法。
截至目前,项目交出了扎实的数字:95% 群发执行率、2万+ 车主沉淀、线索商机实时同步。但比数字更重要的变化是:品牌方拥有了一条可见、可追溯、可优化的客户服务链路。
随着 AI 能力持续落地——智能质检、客户洞察、自动跟进——这条链路还会有更聪明的解法。但底层逻辑不会变:让服务发生在客户最方便的地方,让数据流动在业务最需要的地方。私域的本质,从来不是流量,而是经营关系。