服务1600万客户,新客手机银行注册率提升5%!这家国有大行用企微做对了什么?
2023年,某国有大型商业银行正式启动企业微信项目。当时他们面临的情况是:近五万家网点覆盖全国、个人客户规模近10亿、员工数量15万+的复杂局面。
但比体量更复杂的,是各分行早已自行搭建了企微账号,管理混乱,合规管控难。
因此,总行决定统一建设企业微信平台,把分散在各地的客户服务重新连接起来。
一方面,解决账号管理、客户沉淀、合规风控等问题;另一方面,把线下服务延伸到线上,让客户无论在哪个网点、面对哪位客户经理,都能获得一致的服务体验。
这场覆盖全国网点的数字化实践,交出了一份亮眼的成绩单:企微客户突破1600万,新客手机银行注册率提升5%,手机银行月活客户日均转化达到自营网点到店客户的3.8倍。
那么,这家网点遍布全国、员工数量众多的国有大行,是如何一步步把企业微信真正落地到一线的?
项目启动后,第一个要解决的问题只有两个字:统一。
微盛首先协助该行完成企微管家的私有化部署,并打通行内核心业务系统。
随后,全行员工完成企业微信实名认证,同步组织架构,对外统一展示认证“客户经理”的身份。
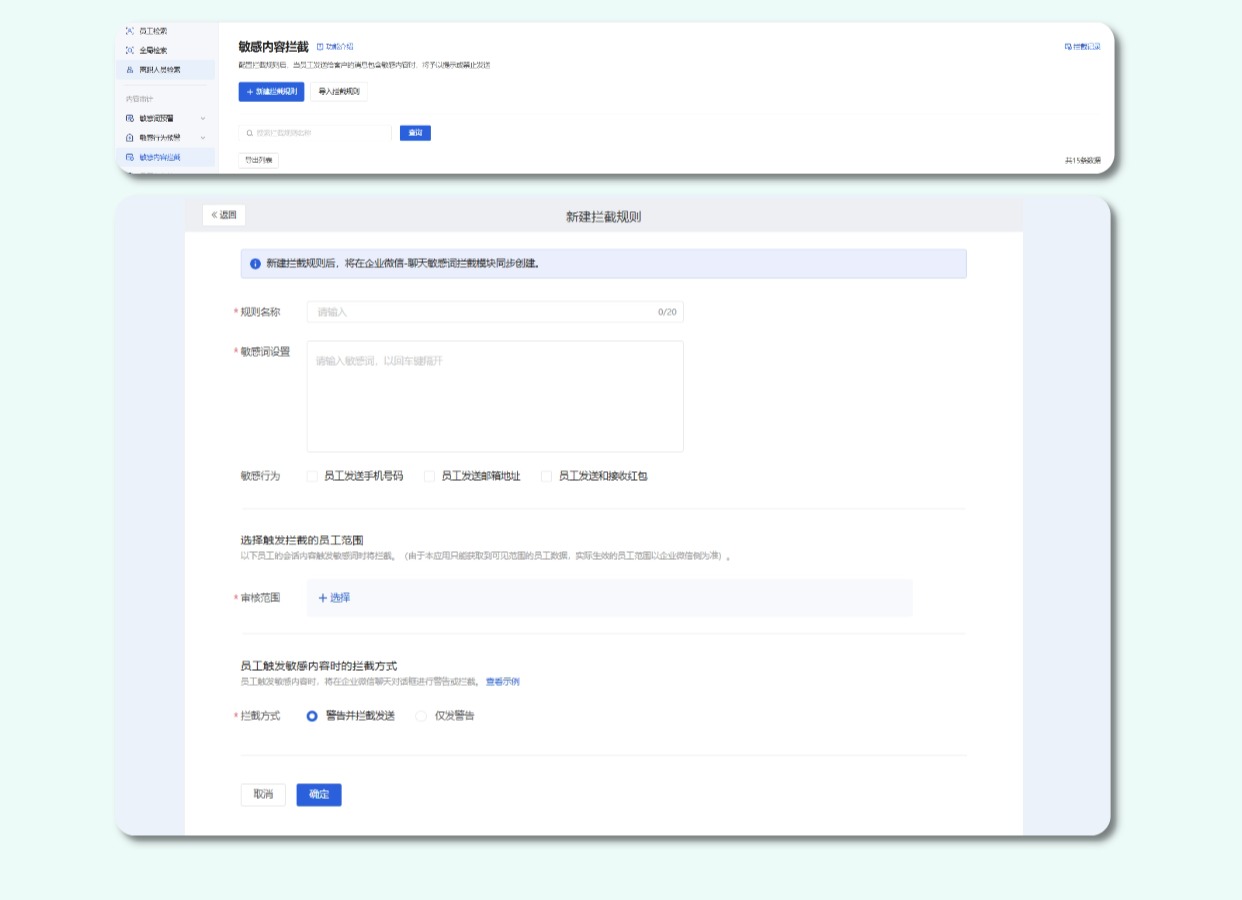
并且会话存档、敏感词拦截等能力同步上线,聊天记录可留痕、可追溯,在提升管理效率的同时也满足了银行对合规管理的刚性要求。
不过,系统上线只是开始,真正的挑战才刚刚出现:很多客户经理习惯了面对面服务,对新的工作方式多少有些不适应。
因此,该行与微盛没有急着考核,而是先帮助一线把工具真正用起来。
4场线下培训、3场线上培训覆盖7个支行17个网点,“企微小课堂”累计沉淀50多期课程,涵盖添客技巧、朋友圈运营、社群营销等实战场景;100余页培训材料和6套系统化课程,把日常客户运营拆解成一套可复制的标准流程。
培训之外,还建立了日数据通报、英雄榜、优秀案例分享等运营机制。某支行个贷团队通过邀约存量客户、厅堂营销,单日新增实名认证客户超过100户;另一支行厅堂外拓,单日添加并实名认证320户,同时办理2户收单业务。
越来越多优秀案例开始快速复制,员工主动比排名、晒成果、分享经验,企业微信也逐渐从一项新增任务,变成了客户经理每天都会打开的工作工具。
客户规模突破1600万之后,该行开始面临新的挑战:如何让一线员工能针对不同客群“说对话、推对品”?
该行将客户划分为新客、银发客户、代发客户、信用卡客户、商户、信贷客户、手机银行客户、准财富客户八大客群,不同客群采用不同的运营策略。
这些运营策略沉淀到系统里,再通过企业微信触达客户,核心逻辑是:把过去依赖个人经验的服务动作,变成系统可配置、员工可执行的标准化任务。
以手机银行促活为例。某分行筛选出一批“已注册手机银行,但长期未使用”的客户。
系统结合客户标签、历史行为等信息,推荐对应的话术和运营内容。客户经理按照任务要求操作,即可直接完成触达,不需要再自行准备营销内容。
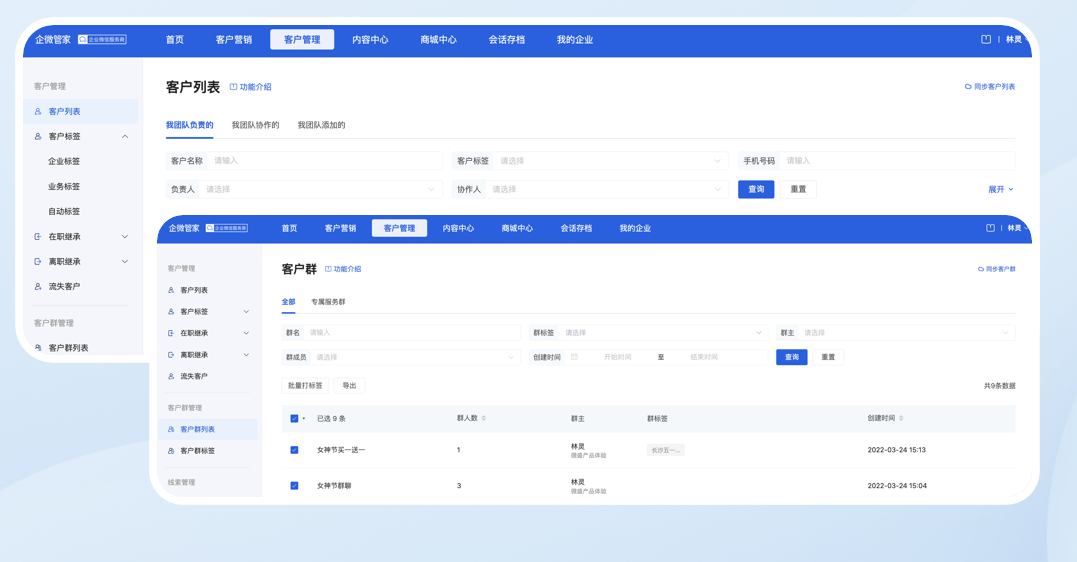
最终,手机银行月活客户日均转化达到全自营网点到店客户日均转化量的3.8倍。
再看新客经营。相比发送一条欢迎语,该行更关注客户添加企业微信后的持续经营。微盛的企微管家系统会根据客户所处阶段自动推送对应的运营任务,并结合客户是否浏览、是否点击等行为动态调整后续内容。
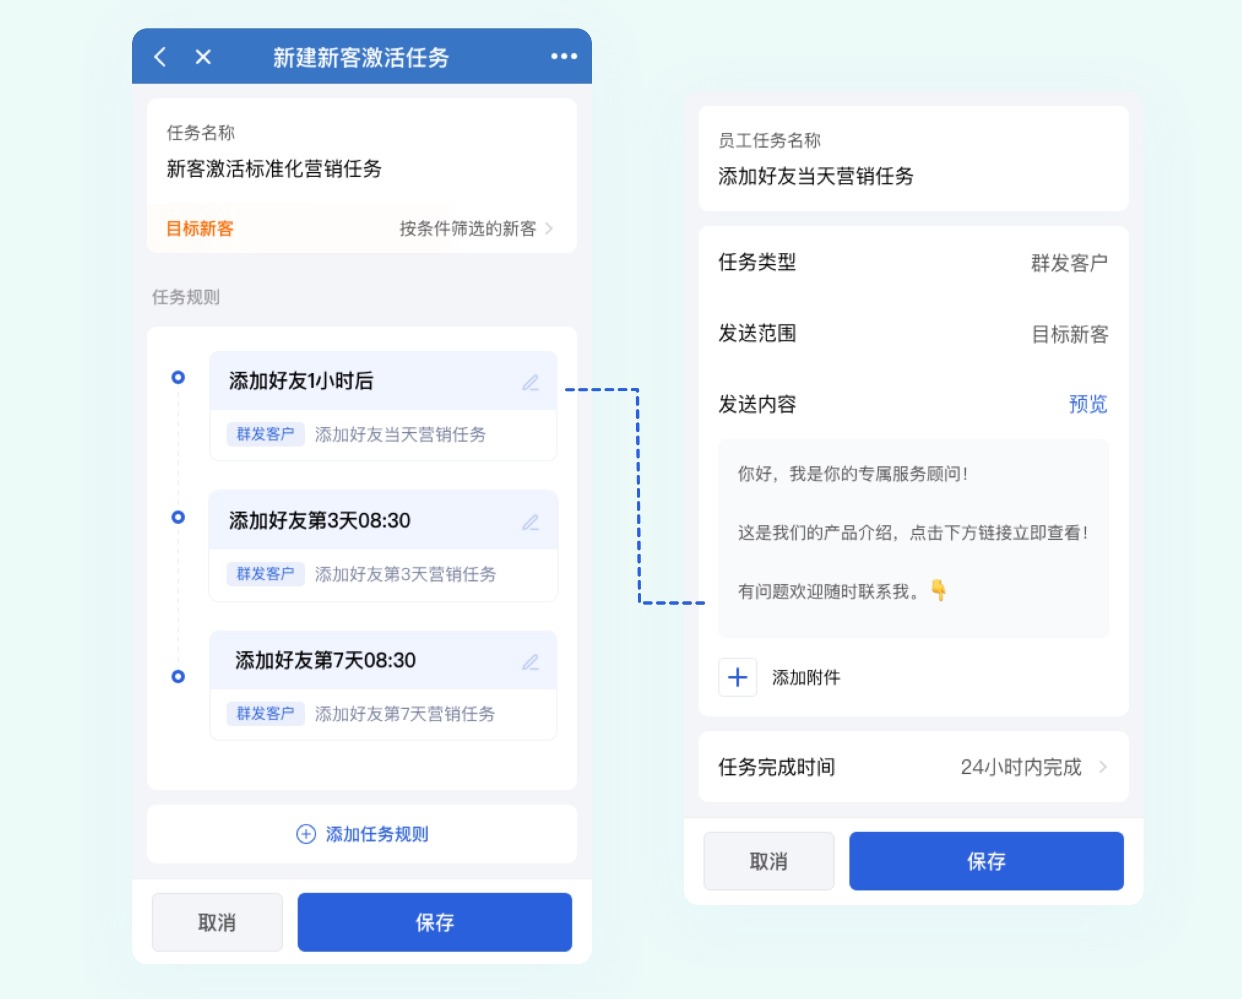
最终,新客手机银行注册率较之前提升5%,绑卡率提升2.75%,信用卡、理财、贷款等业务也取得明显增长。
在一线服务场景中,AI能力同样在发挥作用。员工与客户沟通时,侧边栏的话术库和素材库可按需调用,图文、视频、海报一键发送。员工不需要死记硬背产品参数,系统会把合适的内容推送到手边。
金融服务天然是低频的。但朋友圈,却是很多客户每天都会看的地方。
因此,该行把客户经理的朋友圈定位为“线上营业厅”,希望客户即使不到网点,也能持续感受到银行的专业服务。
但朋友圈不是广告位,发什么、怎么发,比发不发更重要。
为此,该行和微盛共同梳理出一套“4321法则”:
40%的品牌宣传
30%热点解读与活动宣发
20%产品与服务信息
10%客户关怀与互动
这样既有专业内容,也有陪伴感,不会让朋友圈变成广告栏。这些内容由总行统一策划,通过微盛AI·企微管家的经营月历提前规划每天的朋友圈内容,客户经理只需一键发布即可。
截至2025年底,全行累计发布朋友圈45期,一线执行率超过80%。
如果说朋友圈负责“让客户记住你”,那么真正建立信任、产生转化的,更多还是来自1对1沟通。
比如客户大额资金到账时,系统会提醒客户经理及时跟进;
产品临近到期时,也会自动生成提醒任务;
客户生日、节假日等时间节点,同样会提醒客户经理适时关怀。
该行始终坚持的是:少打扰,多服务。
对很多银行来说,上线企业微信并不难,真正难的是长期运营。
该行并没有把项目停留在系统建设层面,而是通过持续培训、运营陪跑、经验复制和机制建设,让企业微信真正融入客户经理的日常工作。
截至目前,全行已跑通5大企微获客模式,落地两大成熟经营场景,逐步形成了一套可量化、可追溯、可优化的私域运营闭环。
企业微信对于银行的价值,从来不只是多了一个沟通渠道。更重要的是,它让过去依赖个人经验的客户服务,逐步变成了一套可以复制、可以沉淀、可以持续优化的数字化运营体系。
该行的实践也证明,对于大型银行而言,数字化真正改变的,不只是获客方式,更是服务客户的方式。
未来,微盛将与该行持续深化合作,依托AI技术的持续迭代,推动客群识别从“客群级”向“个体级”细化,真正实现千人千面的精准服务;同时推动自动化营销能力的智能化升级,让一线员工从重复操作中进一步解放,专注于高价值的深度服务。
同时,微盛也将持续深耕企微生态,助力金融机构实现企业微信与手机银行、网点柜台等多渠道的深度联动,构建覆盖客户全生命周期的标准化数字服务体系。